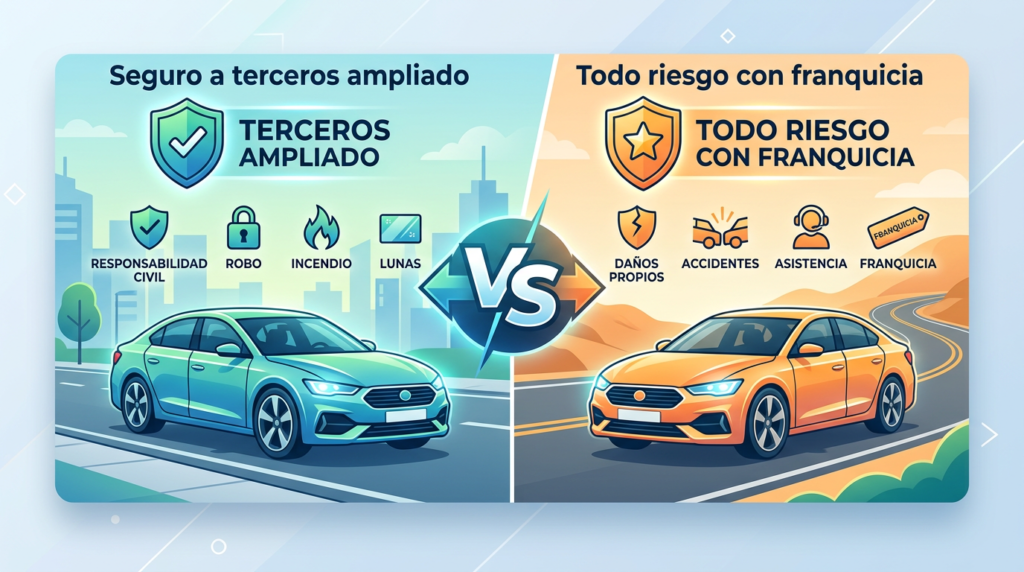
Elegir el seguro de coche adecuado en España se ha convertido en un ejercicio de equilibrismo financiero. Con el precio medio del vehículo de ocasión al alza y el coste de los recambios tecnológicos disparado, la frontera entre el seguro a terceros ampliado y el todo riesgo con franquicia es hoy más delgada que nunca. No se trata solo de comparar la prima anual; se trata de decidir qué parte del riesgo estás dispuesto a asumir cuando las cosas salen mal.
En esta guía técnica analizamos ambos modelos bajo el marco de la Ley 50/1980 de Contrato de Seguro, ayudándote a identificar el «punto dulce» de rentabilidad para tu bolsillo.
1. Seguro a Terceros Ampliado: La navaja suiza del conductor inteligente
El seguro a terceros ampliado es el estándar de oro para el parque móvil español con más de 6 o 7 años. Mantiene la Responsabilidad Civil básica que exige la DGT, pero añade capas de protección críticas.
¿Qué estás cubriendo realmente?
A diferencia del básico, aquí proteges tu coche frente a eventos «externos» a tu conducción:
- Lunas: Incluye parabrisas, ventanillas y luneta térmica. En 2026, con la proliferación de cámaras ADAS tras el cristal, esta garantía es vital.
- Robo e Incendio: Recibes una indemnización basada en el valor venal o de mercado.
- Animales Cinegéticos: Muchas pólizas ampliadas ya incluyen el atropello de jabalíes o corzos, algo fundamental en entornos rurales.
Suelo recomendar el Terceros Ampliado cuando el coche ya ha cumplido una década. A esa edad, el valor venal es tan bajo que la aseguradora declarará ‘siniestro total’ a la mínima, por lo que pagar un Todo Riesgo es técnica y económicamente ineficiente.
2. Todo Riesgo con Franquicia: La barrera contra los golpes propios
El todo riesgo con franquicia es la evolución del seguro premium para quienes buscan ahorro sin renunciar a la cobertura de daños propios. Aquí, el coche está cubierto aunque la culpa del accidente sea tuya.
La mecánica de la franquicia
La franquicia es un pacto de coaseguro: tú asumes los primeros euros del siniestro y la aseguradora el resto. Si tienes una franquicia de 300 € y la reparación tras golpear una valla cuesta 1.500 €:
- Tú abonas 300 €.
- La compañía abona 1.200 €.
La advertencia del experto: «Ojo con los ‘partes por lados’. Si quieres arreglar un roce en la aleta delantera y otro en el parachoques trasero, la mayoría de compañías aplicarán dos franquicias distintas. Antes de elegir una póliza con franquicia, descubre qué es la franquicia en el seguro de coche y cómo puede afectar a lo que pagas tras un siniestro.
3. Comparativa Técnica: Frente a frente en 2026
Para tomar una decisión basada en datos, observa cómo responden ante situaciones comunes:
| Escenario | Terceros Ampliado | Todo Riesgo con Franquicia |
|---|---|---|
| Golpeas a otro coche (Culpa tuya) | Paga los daños del otro. Tú pagas tu reparación al 100%. | Paga los daños del otro. Tú pagas solo tu franquicia. |
| Robo del catalizador / llantas | Sí (Según límites de póliza). | Sí (Habitualmente sin aplicar franquicia). |
| Rotura de faro LED (Coste 900€) | No cubierto. | Cubierto. Pagas solo la franquicia. |
| Siniestro Total (Coche 4 años) | Solo cubierto si es robo/incendio. | Cubierto siempre. |
4. El Factor Tecnológico: Por qué el Terceros Ampliado es más arriesgado hoy
Hace diez años, un toque aparcando costaba 150 € de chapa. Hoy, ese mismo golpe en un coche moderno puede romper un sensor de proximidad, una cámara de parking o un faro matricial con tecnología láser.
- El coste del error: Una reparación que supere los 600 € es habitual en 2026. Si tienes un Terceros Ampliado, asumes el 100%. Con un Todo Riesgo y una franquicia de 200 €, habrás ahorrado 400 € en un solo incidente.
Por este motivo, antes de decidir, te recomendamos comparar seguros a terceros y todo riesgo analizando el coste de los repuestos de tu modelo específico.
5. Cuándo elegir cada modalidad: Guía de Decisión
Elige Terceros Ampliado si:
- Antigüedad: Tu coche tiene más de 7-8 años.
- Valor: El valor de mercado del coche es menor a 4.000 €.
- Uso: Realizas muy pocos kilómetros o el coche «duerme» en un garaje individual muy seguro.
- Presupuesto: Tienes un presupuesto ajustado y prefieres asumir tú el riesgo de un golpe accidental.
Elige Todo Riesgo con Franquicia si:
- Antigüedad: El coche tiene entre 0 y 6 años.
- Financiación: Si el coche es financiado o de renting, esta es la única opción segura para no quedarte con una deuda y sin vehículo.
- Uso: Conduces a diario, aparcas en la calle o en parkings públicos estrechos.
- Tranquilidad: Prefieres saber que, pase lo que pase, tu gasto máximo será el importe de la franquicia.
6. La Peritación: La puerta de entrada al Todo Riesgo
Si actualmente tienes un tercero y quieres «subir» a un todo riesgo con franquicia, la compañía te obligará a una peritación.
Truco de experto: Muchas aseguradoras digitales permiten la «autoperitación» mediante fotos con el móvil. Asegúrate de que no haya ni un rasguño previo, ya que el perito los marcará como «daños preexistentes» y quedarán fuera del seguro. Si quieres revisar qué garantías suele incluir un nivel alto de protección, consulta nuestra guía del seguro a terceros ampliado para ver la diferencia de servicios.
Preguntas Frecuentes (FAQ)
1. ¿Si el accidente no es mi culpa, pago la franquicia?
No. En los casos donde existe un tercero culpable identificado que acepta la responsabilidad, tu compañía repara tu coche (a través de los convenios de TIREA) y no te cobrará la franquicia, o te la devolverá si ya la hubieras pagado.
2. ¿Puedo poner una franquicia muy alta para bajar la prima?
Sí, es una estrategia habitual. Subir la franquicia de 200 € a 600 € puede bajar el precio anual del seguro hasta un 40%. Es ideal para conductores con mucha experiencia y bonificación que rara vez tienen un percance culpable.
3. ¿La rotura de lunas consume la franquicia?
Depende de la compañía. En las mejores pólizas de 2026, la rotura de lunas está libre de franquicia en ambas modalidades, pero existen seguros «low-cost» que sí la aplican. Revisa siempre las condiciones generales de tu póliza antes de firmar.
Conclusión
La comparativa entre terceros ampliado vs todo riesgo franquicia no tiene un ganador único, sino uno circunstancial. Si tu coche aún conserva un valor emocional o económico que no podrías reponer mañana mismo, la franquicia es tu mejor seguro de vida financiero. Si por el contrario, tu vehículo es una herramienta funcional entrada en años, el terceros ampliado te ofrece la dignidad y los servicios mínimos necesarios según el BOE.