Publicado: noviembre 2026 | Última actualización: noviembre 2026 | Contenido basado en la Ley de Contrato de Seguro, el RDL 8/2004 y los criterios de la DGSFP
Aviso legal: este artículo es informativo y no sustituye el asesoramiento de un abogado ni lo que diga tu póliza concreta. Las condiciones cambian de una aseguradora a otra y la jurisprudencia evoluciona. Antes de tomar una decisión que afecte a tu cobertura, revisa tus condiciones particulares y, si hay un siniestro de por medio, consulta con un profesional.
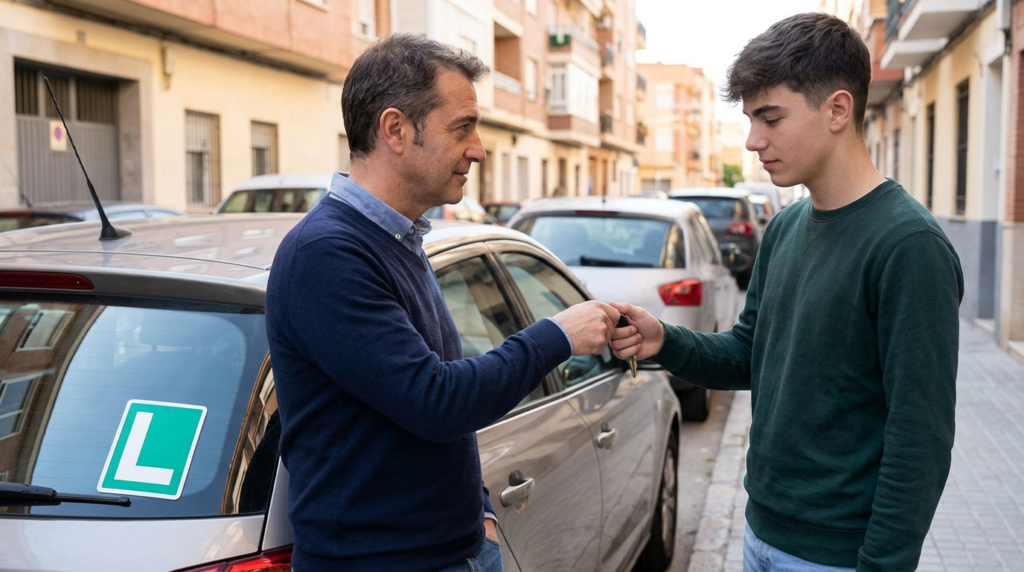
Resumen en 60 segundos
- Ninguna ley te prohíbe dejar el coche a tu hijo sin que figure en la póliza. El problema no es sancionador, sino económico y contractual.
- Si tu hijo causa un accidente, el seguro obligatorio de responsabilidad civil responde frente a las víctimas.
- Lo que cambia es qué pasa después. Para los daños de tu coche, la defensa jurídica o el seguro de accidentes del conductor, la aseguradora puede alegar que no le declaraste el riesgo y aplicar la regla de equidad. Paga solo en proporción a la prima que cobró frente a la que habría cobrado.
- El Tribunal Supremo limitó en 2014 que la aseguradora te reclame lo pagado a terceros por cláusulas de edad o antigüedad del carnet. Ese límite tiene matices y no alcanza a las coberturas voluntarias.
- Declarar a tu hijo como conductor ocasional suele costar menos que como habitual, pero solo vale si de verdad es ocasional. Mentir sobre el uso real puede convertir un problema de precio en un problema de dolo.
- Antes de prestar el coche, pregunta a tu aseguradora y pide la respuesta por escrito.
Por qué este tema da tantos problemas
Carlos Destrada, consultor con experiencia en el sector asegurador, sostiene en su guía que en muchos casos declarar a un conductor menor o novel puede costar más del triple de lo que ya paga el tomador. Es una estimación de un profesional, sin cifras publicadas que la respalden. Tómala como orden de magnitud y pide presupuestos reales a varias compañías antes de decidir.
Ese encarecimiento crea un incentivo evidente: no declarar al hijo y esperar que no pase nada. Muchas familias lo hacen sin mala intención. Piensan que «es solo para ir a la universidad» o que «el seguro es del coche, no del conductor». Esa última idea es la más extendida y la más peligrosa, porque en España el seguro está ligado al vehículo para la responsabilidad civil obligatoria, pero la valoración del riesgo y las coberturas voluntarias dependen mucho de quién conduce.
Conviene separar dos planos que mucha gente mezcla:
- El seguro obligatorio de responsabilidad civil, que protege a las víctimas.
- Las coberturas voluntarias (daños propios, defensa jurídica, accidentes del conductor, ampliación de límites), que te protegen a ti.
El primer plano es muy sólido para la víctima y bastante protector para ti. El segundo es mucho más frágil si no declaraste al conductor. Si además te ha llegado una renovación más cara y no sabes por qué, te explicamos por qué sube el seguro de coche aunque no des partes.
La trampa: creer que «el seguro obligatorio lo cubre todo»
La frase típica es: «Si mi hijo tiene un golpe, paga el seguro obligatorio y listo». Es cierta a medias.
Es cierta porque la responsabilidad civil obligatoria existe para que las víctimas cobren. El conductor responde de los daños que causa por el riesgo de la circulación (art. 1 del RDL 8/2004).
Es falsa a medias por tres razones:
- No cubre los daños de tu coche. Cubre lo que el conductor causa a otros.
- No activa por sí solo la defensa jurídica, el seguro de accidentes del conductor ni la ampliación de límites. Eso depende de coberturas voluntarias, y ahí la aseguradora puede escudarse en que no le declaraste el riesgo.
- No te evita una discusión posterior. Aunque pague a la víctima, puede intentar reclamarte lo pagado o recortarte la prestación.
Por eso la pregunta útil no es «¿me cubre?», sino «¿qué me cubre exactamente, con qué condiciones y qué puede reclamarme después?».
Qué es un «conductor novel» y quién lo define
La Ley de Contrato de Seguro no define al conductor novel. Lo define cada aseguradora en su póliza, por edad, por antigüedad del permiso o por ambos. Ni siquiera coincide con el concepto de la normativa de tráfico, donde se es novel durante el primer año de carné, el tiempo en que se debe llevar la señal «L» (Seguros Broker la cita en el anexo XI del Reglamento General de Vehículos). En seguros el criterio suele ser más amplio. Según la OCU, las aseguradoras consideran novel, en general, a quien tiene menos de dos años de carné, aunque alguna lo amplía a cinco, y conductor joven a quien tiene menos de 25 años, aunque otras lo elevan a 26 o 27. Prima exige declarar a los menores de 26 años o con menos de dos de carné. Como no hay un umbral único, tu póliza manda: busca la definición en las condiciones particulares y generales.
No existe, por tanto, un umbral universal. Importa qué dice tu póliza y qué preguntó la aseguradora al contratar. Dos consecuencias prácticas:
- Un mismo conductor de 24 años con carnet de cuatro años puede ser «novel» para una compañía y no serlo para otra.
- Si tu póliza no menciona nada sobre noveles, eso también es información: puede jugar a tu favor si hay una discusión posterior, aunque no es una garantía.
Aparecen tres figuras en casi todas las pólizas:
- Conductor habitual: usa el coche con regularidad y es el que más pesa en la prima.
- Conductor ocasional: está declarado y conduce solo de forma puntual. Suele ser más barato que el habitual, pero cada aseguradora define qué entiende por «ocasional».
- Conductor no declarado: conduce sin figurar en la póliza. Es el supuesto que genera los problemas de este artículo.
Cómo clasifican las aseguradoras el riesgo: el papel de la DGSFP
La Dirección General de Seguros y Fondos de Pensiones (DGSFP) supervisa el sector asegurador y, a través de su Servicio de Reclamaciones, resuelve las reclamaciones de los asegurados. Publica además los criterios que aplica en esas reclamaciones y los recoge cada año en su memoria. Esos criterios sirven de orientación, pero no son vinculantes: no sustituyen a una sentencia ni obligan a la aseguradora a pagar una cantidad concreta. Sirven para saber cómo interpreta la administración cuestiones como el deber de declarar el riesgo del art. 10 LCS, la claridad de las cláusulas o las ofertas motivadas. La DGSFP no entra en discusiones sobre cuánto vale un daño: esas se remiten a la peritación del art. 38 LCS. Si tu duda es qué pasa con un conductor no declarado, no des por hecho que existe un criterio publicado. Búscalo en la web de la DGSFP o consulta a un abogado.
Lo que sí conviene retener es la lógica: la aseguradora tiene libertad para fijar sus tarifas y sus criterios de riesgo, siempre que los comunique con claridad, los recoja en el contrato y respete las reglas de la LCS sobre cuestionarios, agravación y modificaciones. Si crees que te aplican un criterio que no figuraba en tu contrato, ese es el punto de partida de una reclamación.
La base legal: tres artículos de la Ley de Contrato de Seguro
La regla de equidad está en el art. 10 de la Ley 50/1980 de Contrato de Seguro (LCS) y se completa con los arts. 11 y 12.
Artículo 10: declarar el riesgo al contratar. El tomador debe declarar, según el cuestionario del asegurador, las circunstancias que conozca y puedan influir en la valoración del riesgo. Si no hay cuestionario, o la circunstancia no está en él, queda exonerado.
Si el siniestro ocurre antes de que el asegurador rescinda, su prestación se reduce proporcionalmente a la diferencia entre la prima convenida y la que se habría aplicado de conocer el riesgo real. Es la regla de equidad. Si hubo dolo o culpa grave del tomador, el asegurador queda liberado del pago.
Artículo 11: comunicar la agravación del riesgo. Durante el contrato, el tomador o el asegurado deben comunicar «tan pronto como sea posible» las alteraciones de los factores declarados que agraven el riesgo. Se trata de alteraciones tales que, de haberlas conocido al contratar, el asegurador no habría celebrado el contrato o lo habría concluido en condiciones más gravosas.
Artículo 12: qué puede hacer la aseguradora. Puede proponer una modificación del contrato en los dos meses siguientes a que se le declare la agravación. El tomador tiene quince días para aceptarla o rechazarla. Si rechaza o calla, el asegurador puede rescindir por el procedimiento del artículo. Si el tomador no declaró la agravación y sobreviene un siniestro, el asegurador queda liberado si hubo mala fe. En otro caso, la prestación se reduce proporcionalmente.
Tres matices:
- Matiz 1 (arts. 10, 11 y 12): correcto según el texto consolidado de la LCS en el BOE. El art. 10 es precontractual y el art. 11 es durante la vigencia. Un detalle importante: el art. 11 solo habla de la alteración de circunstancias «declaradas en el cuestionario», así que depende de nuevo de lo que se preguntó. Corregí «empezó a usar el coche», porque un uso ocasional puede no ser agravación. Esto lo apoya un caso práctico publicado en la revista CEF Legal. Es un comentario doctrinal, no una sentencia, por eso lo dejo suave.
- Matiz 2 (art. 3): la cita de la ley es exacta. Maticé «es discutible» con la distinción entre cláusulas delimitadoras y limitativas, que recoge la STS 1679/2024. No afirmo que una exclusión por edad sea limitativa, porque eso lo decide cada tribunal.
- Matiz 3 (cuestionario): el art. 10 lo confirma literalmente. La STS 1679/2024 resume la jurisprudencia: el deber es de respuesta, y exige que el dato se pidiera «de manera clara y expresa». Esa sentencia es de seguros de vida y accidentes, y no he encontrado una sentencia de seguro de coche que lo diga con esas palabras. Por eso dejo un
[VERIFICAR]más acotado, en lugar de quitarlo
Puedes comprobar los textos en la Ley 50/1980 en el BOE.
Responsabilidad civil obligatoria: la sentencia del Supremo de 2014
El art. 10 del RDL 8/2004 regula cuándo la aseguradora que ha pagado a la víctima puede repetir, es decir, reclamar lo pagado a otro. Según los comentarios jurídicos a la sentencia, tras la reforma de 2007 la repetición contra el tomador o asegurado quedó limitada a las causas de la LCS y, por pacto del contrato, al caso de conducción por quien carezca de permiso.
Con esa base, la Sala Primera del Tribunal Supremo dictó la sentencia de 20 de noviembre de 2014. Según la nota de prensa del Poder Judicial, el caso trataba de una cláusula que excluía los daños causados por un conductor no autorizado expresamente y menor de 26 años, y dejaba abierta la repetición. El Supremo concluyó que, al limitar la ley el pacto de repetición al conductor sin permiso, no cabía repetir en ese supuesto.
En la práctica, según despachos como Hispacolex, la aseguradora que paga a la víctima no puede reclamar al tomador por esa cláusula de edad o experiencia, aunque estuviera firmada. La excepción es el conductor sin carnet.
Cuatro precisiones:
- Solo analiza el seguro obligatorio. No obliga a pagar los daños de tu coche ni a activar tus coberturas voluntarias. Carlos Destrada lo subraya.
- El caso tenía una particularidad. Según Hispacolex, el conductor tenía 21 años y más antigüedad de carnet que la conductora declarada, que tenía 18. Por eso el juzgado de primera instancia entendió que no había agravación. Lo que cuenta es la comparación con el riesgo declarado.
- Queda una duda abierta. Hispacolex plantea si la aseguradora podría haber repetido proporcionalmente por la regla de equidad de los arts. 10 y 12 LCS, y la califica de controvertida. Apunta además que la reforma de 2007 no estaba en vigor en la fecha de ese siniestro.
- La carga de la prueba. Según la nota del Poder Judicial, la aseguradora que reclama debe probar no solo que pagó, sino que las cantidades eran exigibles por corresponderse con el daño real. Es un argumento útil si recibes una reclamación.
Qué pasa con las coberturas voluntarias
Aquí se concentra el riesgo real. Si tu póliza incluye daños propios, defensa jurídica, accidentes del conductor o ampliación de límites, y el accidente lo provoca un conductor no declarado, la aseguradora puede discutir esas coberturas con dos argumentos:
- Que la póliza limita o excluye la cobertura con un conductor no declarado de cierta edad o experiencia.
- Que hay una agravación del riesgo no comunicada y procede la regla de equidad (arts. 10 y 12 LCS).
Según Destrada, lo habitual es que la aseguradora que sabe que conducía alguien que no cumple las condiciones declaradas no active las coberturas voluntarias. No paga los daños del coche, no asume la defensa jurídica, rechaza el seguro de accidentes del conductor y no cubre lo que exceda del seguro obligatorio. Si el culpable es el otro conductor, tu aseguradora puede negarse a reclamar en tu nombre y tendrías que hacerlo por tus medios.
Con la regla de equidad, el efecto no es necesariamente «todo o nada»: la prestación se reduce en proporción. ABC lo explica así en un artículo de noviembre de 2026.
Ejemplo ilustrativo (cifras redondas inventadas para explicar el mecanismo, no datos de mercado). Pagas 400 € al año y, con tu hijo novel declarado, la prima habría sido de 1.200 €. Tu prima real es un tercio de la que correspondía (400 / 1.200). Si hay un siniestro de daños propios de 3.000 € causado por tu hijo, la aseguradora podría defender que solo debe un tercio, es decir, 1.000 €. Los 2.000 € restantes saldrían de tu bolsillo.
Este mecanismo es la llamada «regla de equidad», que prevé el art. 10 LCS para el caso de que la inexactitud en la declaración no sea dolosa ni gravemente negligente y el siniestro ocurra antes de que el asegurador reaccione. Su efecto es reducir la prestación en proporción a la diferencia entre la prima convenida y la que se habría aplicado de conocerse el riesgo real. Si hubo dolo o culpa grave del tomador, la ley es más dura: el asegurador queda liberado del pago. Si el siniestro se produce cuando la aseguradora ya había comunicado su reacción (por ejemplo, rescindir el contrato), las reglas cambian.
Es un cálculo simplificado. La «prima que se habría aplicado» depende de las tarifas de la aseguradora y no siempre es transparente. Si te aplican este recorte, pide por escrito que te expliquen cómo lo calcularon y qué tarifa han usado. Puedes reclamar ante su Servicio de Atención al Cliente y, si no te responden, ante la DGSFP, que valora si la aseguradora ha aplicado bien el art. 10, pero no fija indemnizaciones. Si el siniestro acaba en siniestro total, revisa antes cómo se valora el coche y cómo reclamar en nuestro manual del siniestro total.
De la reducción a la pérdida total: dolo y culpa grave
El art. 10 LCS libera al asegurador si hay dolo o culpa grave del tomador, y el art. 12 habla de mala fe. No hay lista cerrada: lo decide un juez según los hechos. Suele jugar en tu contra:
- Declarar a tu hijo como ocasional cuando conduce el coche a diario.
- Contestar «no» a una pregunta expresa del cuestionario sobre conductores jóvenes en el domicilio, sabiendo que no es cierto.
- Decir tras el siniestro que conducías tú cuando conducía tu hijo.
Lo último es lo peor que puedes hacer. Un parte falso convierte un problema de prima en un problema de credibilidad.
La diferencia entre un olvido y un engaño suele estar en la prueba. Un correo en el que preguntaste a tu aseguradora cómo declarar a tu hijo demuestra buena fe aunque la respuesta fuera confusa. La ausencia total de comunicación, con un hijo que conducía a diario, es lo que más se parece al dolo.
La responsabilidad del propietario si tu hijo es menor de edad
El art. 1.3 del RDL 8/2004 dice que el propietario no conductor responde de los daños causados por el conductor cuando esté vinculado con él por alguna de las relaciones de los arts. 1.903 del Código Civil y 120.5 del Código Penal. Esa responsabilidad cesa si el propietario prueba que empleó toda la diligencia de un buen padre de familia para prevenir el daño.
Si tu hijo es menor de edad y conduce tu coche, puedes responder salvo que acredites esa diligencia, y dejarle las llaves sin más no ayuda. Con un hijo mayor de edad el análisis cambia [VERIFICAR el alcance de la responsabilidad del propietario con hijos mayores de edad].
El mismo artículo establece que el propietario de un vehículo sin seguro obligatorio responde con el conductor, salvo que pruebe que se lo sustrajeron. Además, circular sin seguro conlleva, según el art. 3 del RDL 8/2004, prohibición de circular, depósito o precinto del vehículo y multa de 601 a 3.005 euros. Lo puedes comprobar en el texto consolidado del RDL 8/2004.
Tres casos prácticos
Son situaciones tipo para entender cómo se aplican las reglas. No son sentencias reales, y el resultado depende de tu póliza y de la prueba.
Caso 1: el hijo que saca el carnet en agosto y conduce en septiembre. La póliza se contrató meses antes y el cuestionario no preguntaba por conductores. Aquí lo relevante es el art. 11: hay un cambio en el uso del coche. Lo prudente es comunicarlo cuanto antes. Si no se comunicó y hay un siniestro, la aseguradora puede alegar agravación, pero tendrá que sostener que el riesgo realmente cambió y que, de haberlo sabido, habría actuado distinto.
Caso 2: el hijo declarado como ocasional que usa el coche cada día. La póliza dice «ocasional» y el hijo lleva el coche a la universidad todos los días. Ante un siniestro, la aseguradora puede comprobar el uso (por testigos, redes sociales, telemetría o el propio parte). Si concluye que la declaración no era veraz, puede pasar de una reducción proporcional a invocar dolo o culpa grave. Es el escenario más delicado, porque tú declaraste algo que no encajaba con la realidad.
Caso 3: el hijo mayor de edad con carnet antiguo que conduce un día el coche de sus padres. Tiene 27 años, cinco de carnet y la póliza no lo excluye. Si la póliza no lo declara pero tampoco lo excluye, y el cuestionario no preguntaba por él, el argumento de agravación es débil. Aun así, revisa si hay una cláusula de conductor no declarado y qué dice sobre las coberturas voluntarias.
Si tras comparar presupuestos decides cambiar de compañía, no canceles hasta tener la nueva póliza y respeta los plazos. Lo explicamos en cómo dar de baja el seguro de coche sin problemas.
Errores frecuentes que complican las cosas
- Dar por hecho que la póliza «cubre al coche» y no al conductor. En voluntarias, el conductor importa.
- Declarar solo por precio. Elegir «ocasional» porque es más barato, sin comprobar si tu hijo encaja en la definición de tu compañía.
- No pedir confirmación por escrito. Una llamada no deja rastro.
- Esperar al siniestro para preguntar. Es el peor momento: la aseguradora ya tiene un motivo para mirar el expediente con lupa.
- Firmar sin leer. Un reconocimiento de deuda o una aceptación de prima mayor puede cerrar vías de defensa.
- Ignorar la renovación. Cada año la aseguradora puede pedirte datos actualizados. Si contestas con los de hace tres años, el riesgo declarado ya no es real.
Opciones reales para declarar a tu hijo sin pagar de más
Opción 1: conductor ocasional. Según el RACE, es lo más recomendable si el uso es esporádico, y suele ser más económico que incluirlo como habitual. El RACE añade que algunas pólizas piden al conductor no declarado un perfil similar o mejor que el principal, y otras fijan mínimos en torno a 25 o 26 años y varios años de carnet. Comprueba cómo define tu póliza «ocasional» y qué pasa si lo superas.
Opción 2: conductor habitual. Si lo usa a diario, es la opción honesta y la que evita discusiones, aunque es la más cara. El RACE señala que, si conducirá un coche nuevo, lo adecuado es que figure como habitual, y que con menos de 25 años y menos de cinco de carnet la prima es más alta.
Opción 3: póliza propia para su coche. Si tendrá vehículo propio, el seguro obligatorio recae sobre su propietario (art. 2 RDL 8/2004) y su riesgo se valora por separado.
Opción 4: comparar antes de decidir. Las tarifas para noveles varían entre compañías. Pide al menos tres presupuestos con los mismos datos y coberturas, y compara precio y franquicias por separado [VERIFICAR con presupuestos reales].
Qué preguntar a la aseguradora
- ¿Cómo define mi póliza al conductor novel: por edad, por antigüedad de carnet o por ambos?
- ¿Qué diferencia de prima hay entre añadirlo como habitual y como ocasional?
- ¿Qué entienden por «ocasional» y qué ocurre si lo supero?
- ¿Qué coberturas quedan afectadas si conduce alguien no declarado?
- ¿Hay franquicia adicional para conductores noveles?
- ¿Puedes confirmármelo por escrito?
Pide la respuesta por correo, carta o suplemento de póliza. Una respuesta telefónica no te protege si luego hay discusión. Para que otra aseguradora te reconozca tu historial y te aplique el descuento por no tener siniestros, necesitarás tu certificado de siniestralidad.
Qué hacer si ya hubo un accidente con tu hijo no declarado
- Cuenta la verdad en el parte: quién conducía, cuándo y cómo.
- Comunica el siniestro en plazo [VERIFICAR el plazo del art. 16 LCS y lo que diga tu póliza].
- Pide por escrito qué coberturas se activan y la justificación de cualquier rechazo.
- No firmes un reconocimiento de deuda ni un aumento de prima sin leerlo. Pregunta por qué concepto te reclaman y con qué cálculo.
- Si te reclaman lo pagado a la víctima por la edad o experiencia de tu hijo, recuerda la sentencia de 2014 y pide que acrediten las cantidades.
- Si no hay acuerdo, sigue la escalera: Servicio de Atención al Cliente, después DGSFP (exige reclamación previa y emite informes no vinculantes) y, por último, la vía judicial.
Si recibes una carta de reclamación de la aseguradora
Es habitual que, semanas o meses después del siniestro, llegue una carta pidiéndote que devuelvas lo pagado. Antes de pagar, haz esto:
- Identifica la causa que invocan. No es lo mismo una cláusula de edad (limitada por la doctrina de 2014 en el seguro obligatorio) que la falta de permiso o una declaración dolosa.
- Pide el desglose. Qué pagaron, a quién y con qué justificantes.
- Contesta por escrito y en plazo. Sin admitir responsabilidad, solicita la documentación y reserva tus derechos.
- Consulta con un abogado antes de pagar. Un pago voluntario puede dificultar recuperar el dinero después.
- Conserva todo. Póliza, cuestionario, correos y parte.
Siniestros, historial y certificado de siniestralidad
El art. 2.7 del RDL 8/2004 obliga a las aseguradoras a expedir, a solicitud del propietario o del tomador y en quince días hábiles, una certificación de los siniestros con responsabilidad civil de los últimos cinco años de seguro o de su ausencia. Es el documento que otra aseguradora te pedirá para valorar tu historial. Lo detallamos en el artículo sobre el certificado de siniestralidad.
Esto importa si tu hijo empieza a asegurarse por su cuenta: el historial limpio del tomador no se transfiere automáticamente al hijo, y conviene preguntar a las aseguradoras qué documentos reconocen para valorar su experiencia.
Lista de comprobación antes de prestar el coche
- He leído en mi póliza la definición de conductor novel y de conductor ocasional.
- He preguntado a la aseguradora cuánto cuesta declararlo, y por escrito.
- Si lo usa a diario, lo declaro como habitual. Si es ocasional, lo declaro como ocasional y no supero el límite.
- Guardo por escrito la confirmación de la aseguradora.
- He revisado si mi póliza tiene franquicia o exclusión para conductores noveles.
- Si hay un siniestro, cuento la verdad en el parte.
Preguntas frecuentes
¿Es ilegal que mi hijo conduzca mi coche si no está en la póliza?
Según el RACE, no hay norma que lo prohíba. Lo obligatorio es que el vehículo tenga seguro (art. 2 RDL 8/2004). Las consecuencias de no declararlo son contractuales y económicas.
¿El seguro pagará a la otra persona si mi hijo provoca un accidente?
Sí, el seguro obligatorio responde frente a la víctima. Lo que se discute es qué pasa después entre tú y tu aseguradora.
¿Pueden reclamarme lo que han pagado a la víctima?
Según la STS de 20 de noviembre de 2014, no por una cláusula de edad o antigüedad del carnet. Sí si el conductor carece de permiso. Quedan matices sobre la regla de equidad.
¿Me pagarán los daños de mi coche?
Es lo más arriesgado. Depende de tu póliza y de si se aplica una exclusión o la regla de equidad. Según Destrada, lo habitual es que se nieguen.
¿Qué diferencia hay entre conductor habitual y ocasional?
El habitual usa el coche con regularidad y pesa más en la prima. El ocasional conduce de forma puntual y suele costar menos. Qué cuenta como «puntual» lo define cada póliza, y si lo superas la aseguradora puede cuestionar la declaración.
¿Puede mi aseguradora subirme la prima si descubre que mi hijo conduce?
El art. 12 LCS permite al asegurador proponer una modificación del contrato en dos meses desde que se le declara la agravación. Tienes quince días para aceptar o rechazar. Si rechazas o callas, puede rescindir por el procedimiento del artículo.
¿Y si mi hijo es menor de edad?
El art. 1.3 del RDL 8/2004 prevé que el propietario pueda responder si está vinculado al conductor por las relaciones del art. 1.903 del Código Civil, salvo que pruebe su diligencia. Consulta con un abogado.
¿Qué hago si mi aseguradora me rechaza una cobertura por un conductor no declarado?
Pide el rechazo por escrito con su fundamento, revisa la cláusula que invocan y reclama por la escalera: Atención al Cliente, DGSFP y, si procede, la vía judicial.
Fuentes oficiales y referencias
- Ley 50/1980, de Contrato de Seguro, arts. 3, 10, 11, 12 y 22: BOE
- Real Decreto Legislativo 8/2004, arts. 1, 2, 3 y 10: BOE
- Nota de prensa del Poder Judicial sobre la STS de 20 de noviembre de 2014: CGPJ
- Comentario a la sentencia: Hispacolex, acción de repetición
- Consecuencias para el tomador: Hispacolex
- Carlos Destrada, «Mi hijo conduce mi coche»
- RACE, incluir conductor novel u ocasional
- ABC, prestar el coche a tu hijo menor de 25 años
- DGSFP, seguro de automóviles
Información basada en fuentes públicas y oficiales a fecha de noviembre de 2026. Las primas, los plazos y la normativa pueden cambiar. Este artículo es meramente informativo.