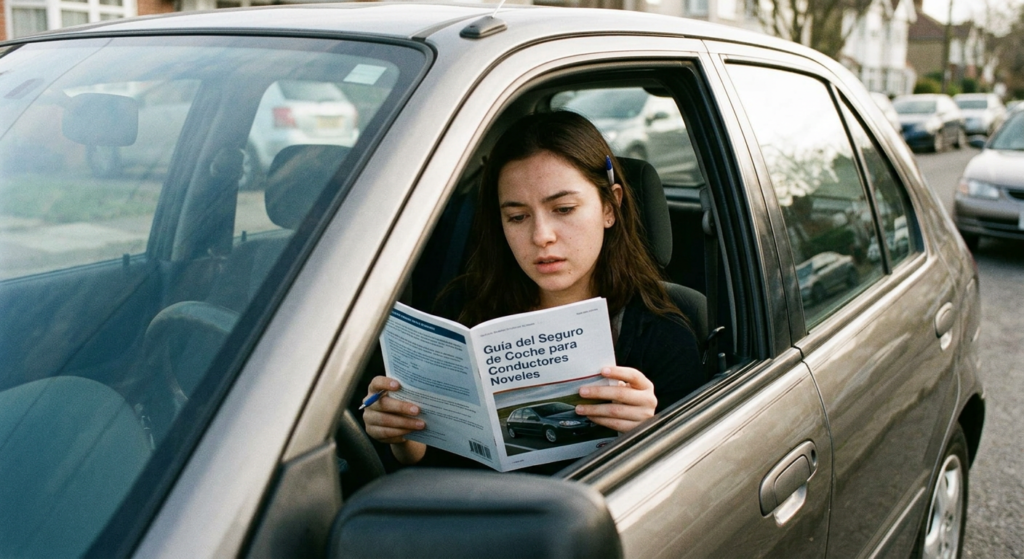
Obtener el carnet de conducir es un hito de libertad, pero el primer contacto con el mundo de los seguros suele ser un baño de realidad económica. En España, el seguro de coche para conductores noveles es significativamente más caro, y no es por azar: la estadística de siniestralidad en los dos primeros años de carnet es la más alta del sector según datos de UNESPA.
Sin embargo, ser novel no significa estar condenado a pagar primas abusivas. Conociendo el funcionamiento del mercado y las leyes vigentes, puedes encontrar una protección sólida sin arruinarte.
¿Por qué el precio es tan alto siendo principiante?
Las aseguradoras no te conocen. Al no tener historial en el Fichero SINCO (la base de datos donde se vuelcan los años sin siniestros), entras en el nivel de riesgo máximo. Además, la DGT recuerda que la falta de percepción del riesgo y la inexperiencia técnica son factores clave en los percances urbanos.
A menudo atiendo a jóvenes frustrados porque su seguro cuesta más que su coche. Mi consejo es paciencia. Cada año que pase sin que des un parte de culpa, tu ‘bonificación’ crecerá. Piensa en el primer año como una inversión para demostrarle a la compañía que eres un conductor fiable.
Estrategias de Contratación: ¿Qué modalidad elegir?
1. El Terceros Ampliado: La opción más inteligente
Para un novel, el Terceros Básico se queda corto y el Todo Riesgo suele ser prohibitivo. El Terceros Ampliado suele incluir lunas, robo e incendio.
- ¿Por qué te conviene? Porque si el coche es de segunda mano, lo más probable es que tenga algún fallo eléctrico o mecánico. La cobertura de asistencia en carretera desde el kilómetro 0 te ahorrará cientos de euros en grúas.
2. Todo Riesgo con Franquicia
Si tienes la suerte de estrenar coche, no te la juegues. La franquicia en el seguro de coche es tu mejor aliada. Al asumir los primeros 200€ o 300€ de un golpe, puedes reducir la prima anual a la mitad.
3. El seguro por días o «Pago como conduzco»
En 2026, muchas compañías ofrecen pólizas basadas en telemetría (una App que mide cómo frenas y giras). Si eres un conductor prudente, estas pólizas pueden ahorrarte hasta un 25% anual.
Riesgos Legales: El Tomador vs. el Conductor Habitual
Este es el punto donde más errores se cometen. Poner el seguro a nombre de tu padre (Tomador) para aprovechar sus descuentos y no aparecer tú en la póliza es, a efectos legales, un engaño.
- La Regla de Equidad: Si tienes un accidente y no figuras en la póliza, la compañía pagará a la víctima, pero reducirá tu indemnización en la misma proporción en que la prima que pagaste era inferior a la que deberías haber pagado por ser novel.
- El Derecho de Repetición: Si el accidente es grave (alcoholemia o negligencia extrema), la compañía puede pagar la indemnización millonaria y luego reclamártela a ti y a tus padres judicialmente.
- Consejo Profesional: Si vas a usar el coche más de 3 veces por semana, debes figurar como Conductor Habitual. Si solo lo usas testimonialmente, puedes ir como Conductor Ocasional, lo cual es algo más económico.
¿Qué pasa si ninguna aseguradora me acepta?
Es una realidad dura: a veces, por ser menor de 21 años o tener un coche muy potente, ninguna compañía privada te dará presupuesto. En ese caso, la solución es el Consorcio de Compensación de Seguros.
- Requisito: Debes demostrar que al menos dos compañías te han denegado el seguro.
- Limitación: El Consorcio solo te dará la Responsabilidad Civil Obligatoria (el mínimo legal). No tendrás lunas, ni robo, ni daños propios. Puedes informarte en la web oficial del Consorcio de Seguros.
Comparativa: ¿Cómo ahorrar siendo novel?
| Factor | Acción Recomendada | Ahorro Estimado |
|---|---|---|
| Coche | Máximo 90-100 CV | 20% – 40% |
| Antigüedad Carnet | Incluir a un segundo conductor experto | Variable |
| Franquicia | Aceptar 300€ o 400€ | 30% |
| Forma de pago | Pago Anual (evita fraccionamiento) | 5% – 10% |
Preguntas Frecuentes (FAQ)
1. ¿Tener el carnet de moto ayuda a bajar el precio del coche?
Sí, en muchas compañías la antigüedad de cualquier carnet a motor cuenta para demostrar experiencia en la vía pública, aunque sea en dos ruedas.
2. ¿Cuándo dejo de ser considerado «novel» por las aseguradoras?
Generalmente, la penalización fuerte desaparece tras los 2 o 3 primeros años de carnet, y una segunda reducción ocurre al cumplir los 25 o 26 años. Infórmate sobre cómo cambiar de seguro de coche cuando cumplas estos hitos para pagar menos.
3. ¿Qué cubre el seguro si el coche se estropea el primer día?
El seguro de accidentes no cubre averías mecánicas. Si el motor rompe, solo tendrás derecho a la grúa (asistencia). Para fallos de motor, necesitas una garantía mecánica independiente.
Pingback: Seguro anual o por kilómetro: ¿cuál elegir?