En el ecosistema del seguro de coche en España, existen dos garantías que, aunque a menudo se consideran «secundarias», son las que más se utilizan a lo largo de la vida de una póliza. La cobertura de lunas y la asistencia en carretera no son solo servicios de conveniencia; en la actualidad, representan una protección tecnológica y logística fundamental. Con el aumento de la complejidad de los vehículos modernos, lo que antes era un simple cambio de cristal hoy es una intervención técnica de alta precisión.
En esta guía profunda, analizamos los límites, las innovaciones y los errores más comunes al contratar estas coberturas.
1. Cobertura de Lunas: Más que simple cristal
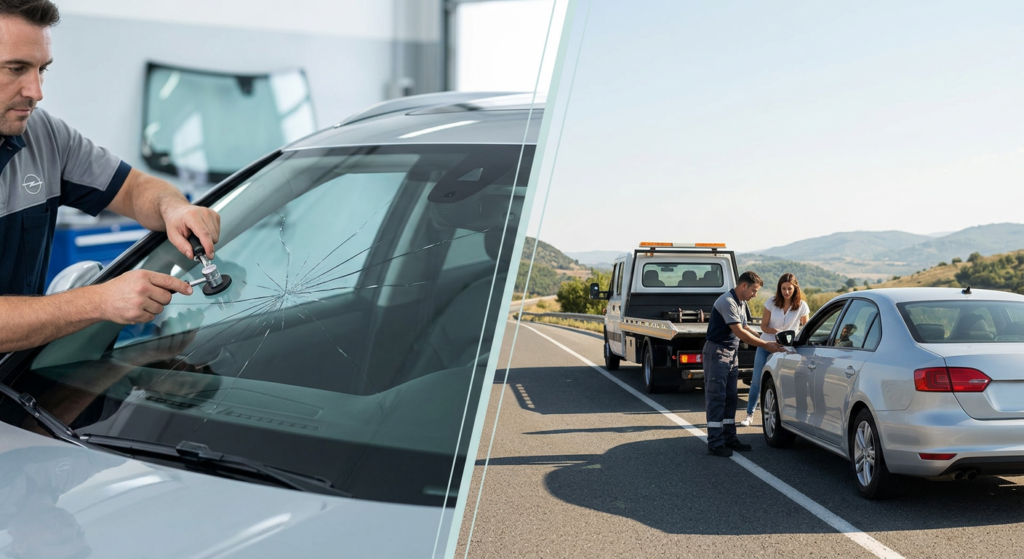
Históricamente, la rotura de una luna era un siniestro sencillo. Hoy, el parabrisas es el «cerebro óptico» del vehículo. Casi todos los coches fabricados en la última década incorporan sistemas ADAS (Advanced Driver Assistance Systems), que incluyen cámaras de mantenimiento de carril y sensores de lluvia situados justo detrás del retrovisor interior.
La revolución de la Calibración ADAS
Cuando se sustituye un parabrisas, no basta con sellar el vidrio. La aseguradora debe cubrir la recalibración de las cámaras. Si este proceso no se realiza (o se hace mal), el sistema de frenado de emergencia del coche podría fallar.
- Nota de autoridad: Según datos de UNESPA, la rotura de lunas es el siniestro más frecuente en España después de los daños propios. Asegúrate de que tu póliza cubra tanto el cristal como la mano de obra técnica de calibración en talleres especializados.
¿Qué se considera «Luna» y qué no?
Este es el punto donde surgen los mayores conflictos legales. Por norma general, las lunas cubiertas son:
- Parabrisas delantero.
- Luna trasera (luneta térmica).
- Ventanillas laterales.
¿Qué suele quedar fuera? Los espejos retrovisores, los faros (delanteros y traseros) y, muy frecuentemente, el techo solar o panorámico. A menos que tu póliza lo especifique como «lunas», estos elementos se consideran parte de la carrocería y solo estarían cubiertos en un seguro a todo riesgo.
Hace poco atendí a un conductor cuyo coche dormía en la calle. Un grupo de vándalos rompió los dos espejos y un faro. Él estaba tranquilo porque tenía ‘lunas’. La sorpresa fue que la compañía rechazó el siniestro porque los faros no eran de cristal óptico, sino de policarbonato, y no figuraban como lunas. Revisa bien las definiciones antes de dar algo por hecho.
2. Asistencia en Carretera: La letra pequeña de tu movilidad
La asistencia en carretera es, según el BOE, una prestación de servicios, no solo una indemnización económica. Pero no todas las grúas llegan igual de lejos ni igual de rápido.
La trampa del Kilómetro 0
En el mercado español existen pólizas «low-cost» que solo ofrecen asistencia a partir de los 15, 25 o incluso 50 kilómetros del domicilio del asegurado.
- El riesgo: Si el coche no arranca en tu garaje o si pinchas yendo al supermercado de tu barrio, tendrás que pagar el remolque de tu bolsillo. Exige siempre Asistencia desde el Kilómetro 0 para el vehículo y para las personas.
Límites de remolcaje: ¿A qué taller va mi coche?
Este es el aspecto más crítico. Hay tres tipos de límites:
- Radio limitado: La grúa solo lleva el coche al taller más cercano (máximo 50-100 km). Si estás de vacaciones a 500 km de casa, tu coche se quedará en un taller desconocido lejos de ti.
- Radio nacional: La asistencia remolca el coche hasta tu localidad, sea cual sea la distancia (siempre dentro de España).
- Libre elección de taller: Permite llevarlo a tu taller de confianza. Esto es vital si eres un autónomo que depende de su vehículo y necesita una reparación garantizada por su mecánico habitual.
3. Franquicias y Bonificaciones: ¿Cómo afecta a tu recibo?
Es común preguntarse si dar un parte de lunas o pedir una grúa hará que el seguro suba el año que viene.
- En Lunas: La mayoría de aseguradoras «tradicionales» no penalizan el bonus-malus por un único parte de lunas al año. Sin embargo, en las compañías directas o digitales, esto puede variar.
- En Asistencia: Pedir la grúa por una avería mecánica casi nunca afecta a la bonificación de siniestralidad. No obstante, si pides 5 asistencias en un mes por una batería en mal estado, la compañía podría rescindir tu póliza al vencimiento.
Estrategia de ahorro: Si tienes un seguro a todo riesgo con franquicia, comprueba si la franquicia se aplica también a las lunas. Lo ideal es que la cobertura de cristales sea «sin franquicia», incluso si el resto del seguro sí la tiene.
4. Comparativa de Niveles de Asistencia
| Servicio | Asistencia Básica | Asistencia Premium |
|---|---|---|
| Pinchazos / Combustible | Solo remolque al taller | Reparación in situ si es posible |
| Vehículo de Sustitución | No incluido o solo 24h | Hasta 7-15 días por avería / robo |
| Ámbito Territorial | Solo España | Europa y países ribereños del Mediterráneo |
| Extravío de llaves | No cubierto | Apertura del coche y duplicado |
5. Qué hacer en caso de emergencia
Si sufres un impacto en el cristal o una avería:
- Seguridad: Ponte a salvo. Si es un accidente, sigue los pasos de nuestra guía sobre qué hacer tras un accidente.
- Contacta con la aseguradora: No llames a una grúa privada ni vayas a un taller de lunas sin avisar. La compañía debe autorizar el servicio para que sea gratuito.
- Taller de Lunas: Casi todas las compañías trabajan con redes especializadas (Carglass, Glassdrive). Estos talleres suelen gestionar el papeleo directamente con el seguro, facilitándote la vida.
Un dato sobre la reparación: Si el impacto en el parabrisas es menor que una moneda de 2 euros y está fuera del campo de visión del conductor, opta por la reparación. Es más ecológico, mantiene el sellado de fábrica del cristal y suele realizarse en menos de 30 minutos sin afectar a tu historial de siniestros.
Preguntas Frecuentes (FAQ)
1. ¿Cubre el seguro si se rompen las lunas en un intento de robo?
Sí, generalmente la cobertura de lunas actúa incluso si el daño es por robo. Si además te han robado objetos del interior, la cobertura de robo de la póliza será la que valore esos bienes, siempre que estén declarados.
2. ¿Qué pasa si el coche se estropea en el extranjero?
Debes comprobar si tu asistencia es internacional. En Europa, la mayoría de pólizas cubren el remolque y los gastos de repatriación de los pasajeros, pero el envío de piezas de recambio puede ser un proceso lento.
3. ¿La garantía de lunas incluye el tintado de cristales?
Solo si las láminas solares estaban declaradas en la póliza o si venían de serie. Si tú tintaste los cristales después y no avisaste al seguro, es probable que solo te paguen el cristal transparente original y tú debas pagar el nuevo tintado.
Pingback: Normativa DGT y Seguros de Coche 2026: Cambios Clave